Ein Budget zeigt, was ein Unternehmen erreichen will. Eine Liquiditätsvorschau zeigt, wann Geld tatsächlich eingeht und abgeht. Für kleine Unternehmen in Österreich ist die Kombination wichtig, weil Umsatz, Gewinn und Kontostand selten zur gleichen Zeit gut aussehen.
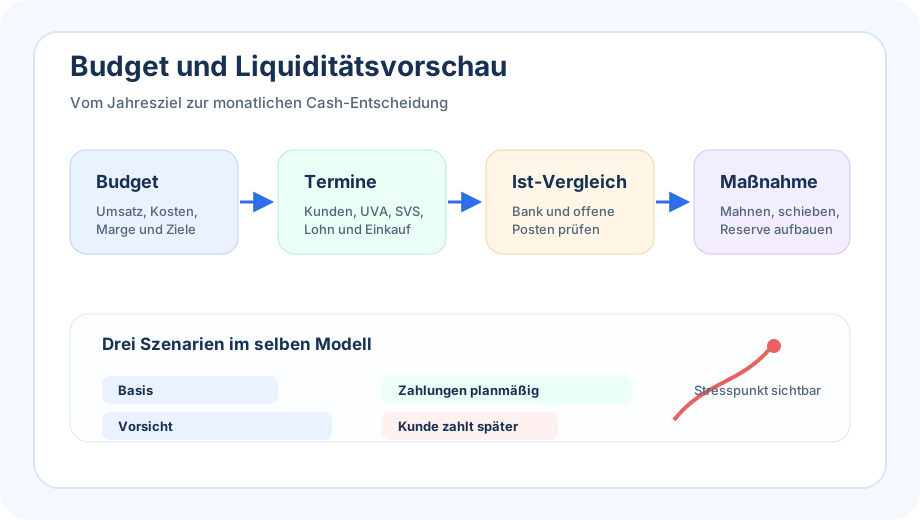
Das Budget darf deshalb nicht nur eine Jahresdatei sein, die nach der Planung liegen bleibt. Es sollte jeden Monat mit offenen Ausgangsrechnungen, Lieferantenzahlungen, Lohnkosten, UVA-Zahlungen, FinanzOnline-Vorauszahlungen und fixen Abos abgeglichen werden. So entsteht ein kurzer Blick nach vorne, der Entscheidungen besser macht.
Budget, Vorschau und Ist-Zahlen
Die drei Ebenen beantworten unterschiedliche Fragen:
| Ebene | Frage | Typischer Zeitraum | Datenquelle |
|---|---|---|---|
| Budget | Was erwarten wir? | 12 Monate | Planung, Vorjahr, Ziele |
| Liquiditätsvorschau | Wann bewegt sich Geld? | 8 bis 13 Wochen | Bank, offene Posten, Zahlungstermine |
| Ist-Vergleich | Was ist wirklich passiert? | Monatlich | Buchhaltung und Bank |
Wenn nur das Budget gepflegt wird, fehlen Zahlungstermine. Wenn nur die Bank betrachtet wird, fehlen kommende Belastungen. Erst der Vergleich aus Plan, Vorschau und Ist zeigt, ob ein Engpass nur zeitlich ist oder ob die Kostenbasis zu hoch geworden ist.
Beispiel für eine einfache Vorschau
Ein Dienstleistungsunternehmen plant einen guten März, hat aber zwei große Lieferantenrechnungen und eine UVA-Zahlung im selben Monat. Die Erfolgsrechnung kann positiv aussehen, während der Kontostand kurzzeitig knapp wird.
| Position | März | April | Mai |
|---|---|---|---|
| Anfangssaldo | 18.000 | 9.500 | 20.000 |
| Kundenzahlungen | 44.000 | 52.000 | 48.000 |
| Lieferanten und Abos | -21.000 | -18.500 | -19.000 |
| Lohn und Abgaben | -18.500 | -18.500 | -18.500 |
| UVA, Steuern, SVS, WKO | -13.000 | -4.500 | -6.000 |
| Geplante Investitionen | 0 | 0 | -12.000 |
| Endsaldo | 9.500 | 20.000 | 12.500 |
Die Tabelle muss nicht perfekt sein. Wichtig ist, dass die größten Bewegungen sichtbar sind. Danach kann das Unternehmen entscheiden, ob eine Investition verschoben, ein Kunde früher gemahnt oder eine Steuerreserve klarer getrennt werden sollte.
Was in Österreich oft vergessen wird
Viele Engpässe entstehen nicht durch schlechte Marge, sondern durch vergessene Termine. Diese Punkte gehören deshalb in die Vorschau:
- Umsatzsteuerzahllast und andere Zahlungen über FinanzOnline
- SVS-Beiträge, Lohnabgaben und wiederkehrende Personalzahlungen
- Kreditraten, Leasing, Versicherungen und Software-Abos
- saisonale Umsatzschwankungen, besonders bei Handel, Tourismus und Projekten
- größere Wareneinkäufe oder Anzahlungen an Lieferanten
Mehr Tiefe findest du in der Anleitung zur Liquidität für kleine Unternehmen und in der operativen Liquiditätsplanung für Österreich.
Monatliche Routine
Eine gute Routine passt in den Monatsabschluss:
- Starte mit dem Bankstand nach der Bankabstimmung.
- Übernehme offene Ausgangsrechnungen nach realistischem Zahlungstermin, nicht nur nach Fälligkeit.
- Ergänze Lieferantenrechnungen, Lohn, Steuern, SVS und fixe Abos.
- Vergleiche die Vorschau mit dem letzten Monat und markiere größere Abweichungen.
- Lege eine konkrete Aktion fest: mahnen, Einkauf verschieben, Finanzierung klären oder Reserve aufbauen.
Wenn der Monatsabschluss für kleine Unternehmen ohnehin sauber läuft, ist die Vorschau nur ein zusätzlicher Schritt. Besonders hilfreich ist sie, wenn Abonnements und wiederkehrende Kosten sonst im Hintergrund wachsen.
Drei Szenarien reichen
Für kleine Unternehmen reichen meistens drei Varianten:
| Szenario | Annahme | Entscheidung |
|---|---|---|
| Basis | Kunden zahlen wie erwartet | normale Zahlungsläufe |
| Vorsicht | ein großer Kunde zahlt 30 Tage später | Mahnwesen und Reserve prüfen |
| Stress | Umsatz fällt, Steuern und Löhne bleiben fix | Kostenstopp oder Finanzierung klären |
Die Stress-Variante ist die nützlichste. Wenn sie einen negativen Kontostand zeigt, bleibt noch Zeit, bevor der Engpass wirklich eintritt.
Kurz gesagt
Ein Budget ist nur dann steuerungsrelevant, wenn es mit Liquidität verbunden wird. Für kleine Unternehmen bedeutet das: wenige Zeilen, echte Zahlungstermine, monatlicher Ist-Vergleich und klare Folgeaktionen.