Et budget viser virksomhedens forventninger til omsætning, udgifter og resultat. En likviditetsprognose viser, hvornår pengene faktisk kommer ind og ud af banken. For små danske virksomheder er forskellen vigtig, fordi en virksomhed kan være rentabel og stadig mangle likviditet i en bestemt uge.
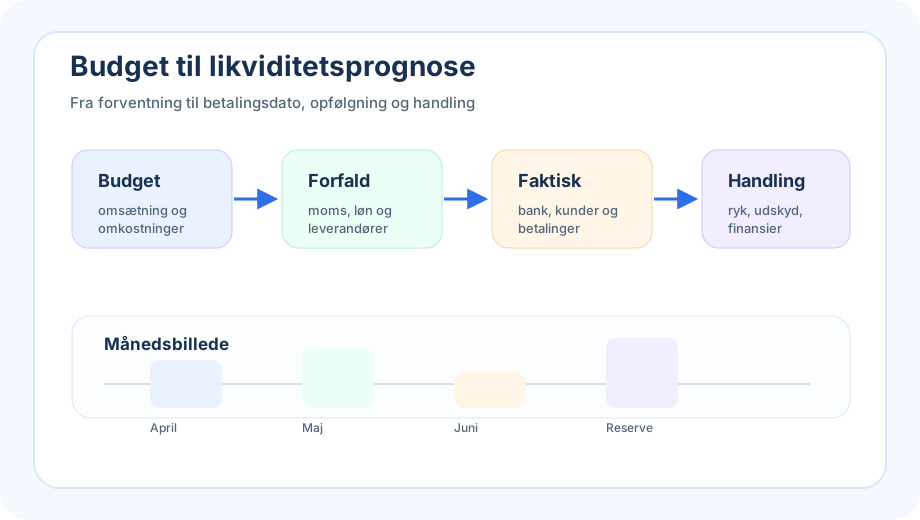
Budgettet bør derfor ikke stå alene. Det skal kobles til faktiske forfaldsdatoer, åbne debitorer, leverandørbetalinger, løn, moms, A-skat, abonnementer og større indkøb. Så bliver planen et praktisk styringsværktøj i stedet for et dokument, man kun laver én gang om året.
Forskellen i praksis
| Del | Viser | Bruges til |
|---|---|---|
| Budget | forventet resultat for måneder eller år | mål, pris, omkostningsniveau |
| Likviditetsprognose | forventede ind- og udbetalinger | betalinger, kassepres, finansiering |
| Opfølgning | forskellen mellem plan og virkelighed | justering og ansvar |
Hvis budgettet viser overskud, men store kundebetalinger først kommer efter momsfristen, er likviditeten stadig sårbar. Derfor skal salgsbudgettet oversættes til forventede betalinger.
Eksempel på en enkel prognose
| Post | April | Maj | Juni |
|---|---|---|---|
| Startsaldo | 95.000 | 72.000 | 108.000 |
| Kundebetalinger | 180.000 | 240.000 | 210.000 |
| Leverandører og abonnementer | -86.000 | -78.000 | -92.000 |
| Løn, A-skat og pension | -82.000 | -82.000 | -82.000 |
| Moms og øvrige betalinger | -35.000 | -44.000 | -18.000 |
| Slutsaldo | 72.000 | 108.000 | 126.000 |
Tallene behøver ikke være perfekte. Det vigtigste er at se, om slutsaldoen kommer under den grænse, virksomheden selv betragter som sikker. Hvis den gør, skal der handles tidligt.
Hvad skaber typisk problemer?
- kunder betaler senere end salgsbudgettet forudsætter
- moms, A-skat og større leverandørbetalinger falder tæt på hinanden
- faste abonnementer og softwarelicenser vokser uden at blive udfordret
- lager eller projekter binder penge, før indtægten kommer
- budgettet bliver ikke opdateret, når virkeligheden ændrer sig
Læs også om likviditetsstyring for små virksomheder og den mere konkrete guide til likviditetsbudget.
En månedlig rutine
- Start med bankens faktiske saldo efter afstemning.
- Læg åbne kundefakturaer ind efter realistisk betalingsdato.
- Tilføj leverandører, løn, moms, skat, lån og faste abonnementer.
- Sammenlign prognosen med sidste måned og marker store ændringer.
- Beslut en handling: rykke kunder, udskyde køb, ændre betalingsløb eller tale med banken.
Når abonnementer og tilbagevendende omkostninger også er synlige, bliver budgettet mere realistisk.
Tre scenarier er nok
| Scenarie | Antagelse | Spørgsmål |
|---|---|---|
| Basis | kunder betaler som normalt | kan vi betale uden ekstra styring? |
| Forsigtig | største kunde betaler 30 dage sent | hvor lav bliver kassen? |
| Vækst | omsætning stiger, men betalinger kommer senere | skal væksten finansieres? |
Det forsigtige scenarie er ofte det mest værdifulde. Det viser, om virksomheden har tid nok til at reagere, før likviditeten bliver presset.
Kort fortalt
Budget og likviditetsprognose virker bedst sammen. Budgettet giver retning, prognosen giver timing, og den månedlige opfølgning gør tallene brugbare for beslutninger.