Un presupuesto marca la dirección económica de la pyme. Una previsión de tesorería muestra cuándo entra y sale realmente el dinero. La diferencia importa porque una empresa puede vender bien y aun así quedarse corta de caja si cobra tarde o si varios pagos importantes coinciden.
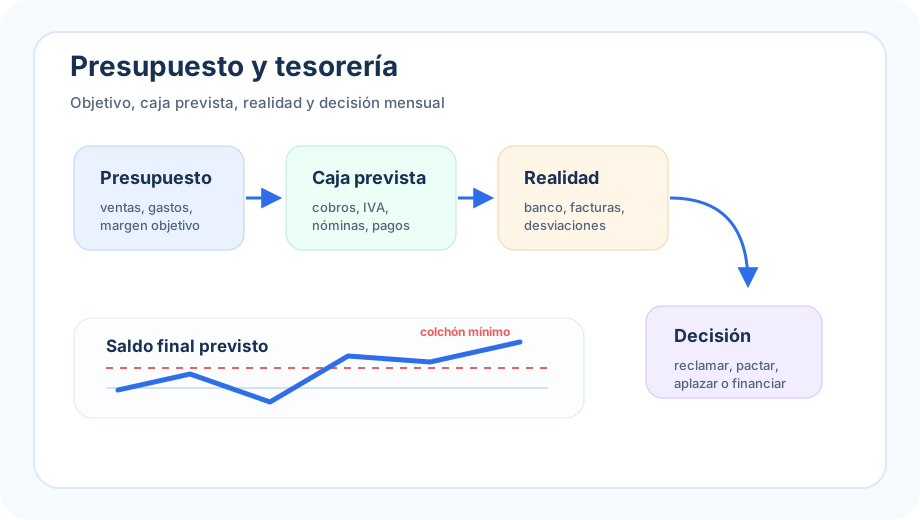
La clave es convertir el presupuesto en fechas de cobro y pago. Ventas, facturas pendientes, nóminas, Seguridad Social, IVA, proveedores, préstamos y gastos recurrentes deben verse en la misma tabla. Así la dirección decide antes de que el banco empiece a preocupar.
Presupuesto, caja y seguimiento
| Elemento | Responde a | Se actualiza |
|---|---|---|
| Presupuesto | qué margen y resultado esperamos | anual o trimestral |
| Previsión de tesorería | cuándo tendremos dinero disponible | semanal o mensual |
| Seguimiento real | qué se ha desviado y por qué | cada cierre mensual |
El presupuesto puede mostrar beneficio, pero la tesorería puede caer si los clientes pagan a 60 días y el IVA, las nóminas o los proveedores vencen antes. Por eso conviene leerlo junto a la gestión de tesorería para pymes.
Ejemplo sencillo
| Concepto | Abril | Mayo | Junio |
|---|---|---|---|
| Saldo inicial | 24.000 | 17.500 | 29.000 |
| Cobros de clientes | 58.000 | 72.000 | 64.000 |
| Proveedores y suscripciones | -29.000 | -25.500 | -31.000 |
| Nóminas y seguros sociales | -22.000 | -22.000 | -22.000 |
| IVA, impuestos y préstamos | -13.500 | -13.000 | -8.500 |
| Saldo final | 17.500 | 29.000 | 31.500 |
La tabla muestra algo importante: el mes con más ventas no siempre es el mes con más caja. Si los cobros se retrasan, el saldo final cambia rápido.
Qué suele faltar en la previsión
- facturas vencidas que probablemente no se cobrarán en fecha
- liquidaciones de IVA y otros pagos periódicos
- pagas extra, bonus o regularizaciones de personal
- cuotas de préstamos, renting, seguros y software
- compras de stock o inversiones que se pagan antes de generar ventas
Para una versión más detallada, consulta la guía de presupuesto de tesorería y la previsión de caja a 13 semanas.
Rutina mensual recomendada
- Empieza con el saldo bancario real después de conciliar.
- Ordena facturas emitidas por fecha realista de cobro.
- Añade proveedores, nóminas, impuestos, financiación y gastos fijos.
- Compara lo previsto con lo que ocurrió en el mes anterior.
- Decide una acción: reclamar cobros, renegociar plazos, retrasar compras o buscar financiación.
La previsión mejora mucho cuando los gastos pequeños también están controlados. Por eso encaja con el seguimiento de suscripciones y gastos recurrentes en contabilidad.
Tres escenarios útiles
| Escenario | Supuesto | Decisión que ayuda a tomar |
|---|---|---|
| Base | clientes pagan como de costumbre | calendario normal de pagos |
| Prudente | un cliente grande paga un mes tarde | margen de seguridad y reclamación |
| Crecimiento | suben ventas, stock y personal | necesidad de circulante |
El escenario prudente suele ser el más revelador. Si muestra saldo negativo, hay que actuar antes: adelantar cobros, pactar pagos, reducir gasto discrecional o revisar el fondo de maniobra.
En resumen
El presupuesto y la previsión de tesorería no son documentos separados. El presupuesto da el objetivo, la previsión pone fechas reales y el seguimiento mensual convierte las desviaciones en decisiones.