En fast dagsopgørelse af kasse og kortbetalinger giver hurtig synlighed, når noget ikke stemmer. For danske virksomheder er det ofte forskellen på små daglige rettelser og store ubehagelige overraskelser ved månedsluk.
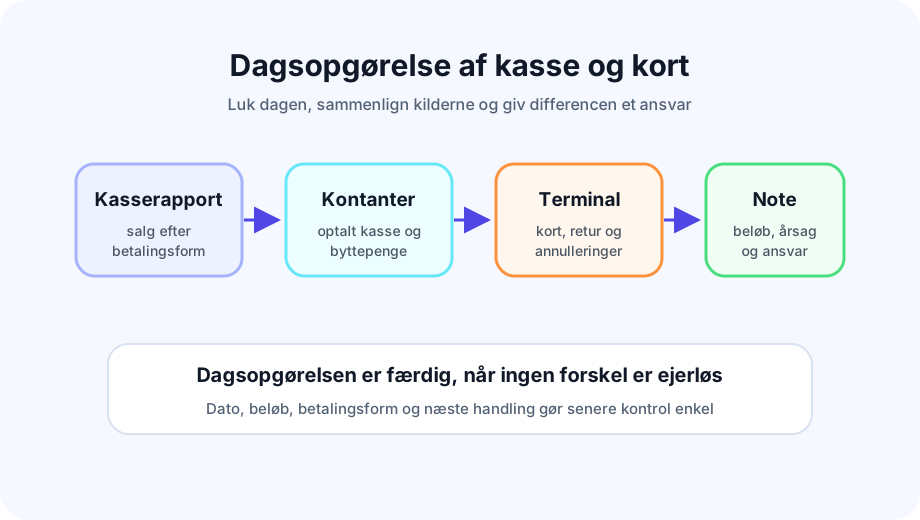
Dagsopgørelsen skal samle tre tal: salgsrapporten fra kassen, den fysiske optælling og kortterminalens rapport. De behøver ikke lande i banken samme dag, men de skal kunne forklares samme dag.
Hvad skal være på plads?
| Kontrol | Spørgsmål |
|---|---|
| Dagsrapport | er salgsdagen lukket og opdelt efter betalingsmetode? |
| Kasseoptælling | passer fysisk kontantbeholdning med forventet kasse? |
| Kortterminal | stemmer terminalrapporten med kassens kortsalg? |
| Retur og annullering | er tilbagebetalinger og annullerede salg forklaret? |
| Afvigelser | er der en kort note med beløb, årsag og ansvar? |
Eksempel på en lille forskel
Dagsrapporten viser 620 kr. i kontantsalg. Med byttepenge bør der ligge 920 kr. i kassen, men optællingen viser 915 kr. Forskellen er lille, men den skal stadig noteres. Hvis samme forskel går igen på bestemte vagter eller betalingsformer, er det et procesproblem og ikke bare en enkelt fejl.
Det samme gælder kortbetalinger. Hvis kassens kortsalg viser 4.800 kr., men terminalrapporten viser 4.760 kr., skal årsagen findes: retur, annullering, offlinebetaling eller forkert terminal.
Typiske fejl
| Område | Hvad der ofte går galt |
|---|---|
| Kontant | kassebeholdningen passer ikke med dagens salg |
| Kort | terminaludbetalinger bliver ikke koblet til salget |
| Returvarer | tilbagebetalinger reducerer opgørelsen uden forklaring |
| Bilag | daglige forklaringer mangler, når forskelle skal findes senere |
En enkel arbejdsgang
- Byg rutinen oven på kasse og kontantsalg i bogføringen, så alle salgskanaler bliver fanget ensartet.
- Tæl kontanter og dokumentér forskelle, før næste salgsdag begynder.
- Sammenhold kortsalg med afregning af betalingsterminaler i bogføringen.
- Kobl dagsopgørelsen til bankafstemning i små virksomheder, når kortudbetalingerne lander senere end salget.
- Saml dagsnoter og kvitteringer sammen med bilag og kvitteringer i bogføringen, så dokumentationen ikke forsvinder.
- Brug observationerne i månedsluk for små virksomheder, hvis forskelle gentager sig over flere dage.
Hvad bør afvigelsesnoten indeholde?
En brugbar note behøver ikke være lang. Den bør vise dato, beløb, betalingsmetode, mulig årsag, ansvarlig person og næste handling. Så kan bogholderen se, om forskellen skal bogføres, undersøges eller bare kobles til en kendt terminalafregning.
Kort fortalt
Jo hurtigere kasse og kort bliver afstemt, desto lettere er det at forklare afvigelser. Den daglige rytme reducerer presset ved månedsluk og gør bankafstemningen mere præcis.