Når en virksomhed har kasse eller kontantsalg, er bankkontoen ikke nok til at forklare salget. Dagens omsætning kan bestå af kontanter, kortbetalinger, returvarer, gavekort og små udlæg fra kassen. Derfor skal kasse og kontantsalg behandles som en daglig kontrol, ikke som en løs post ved månedsluk.
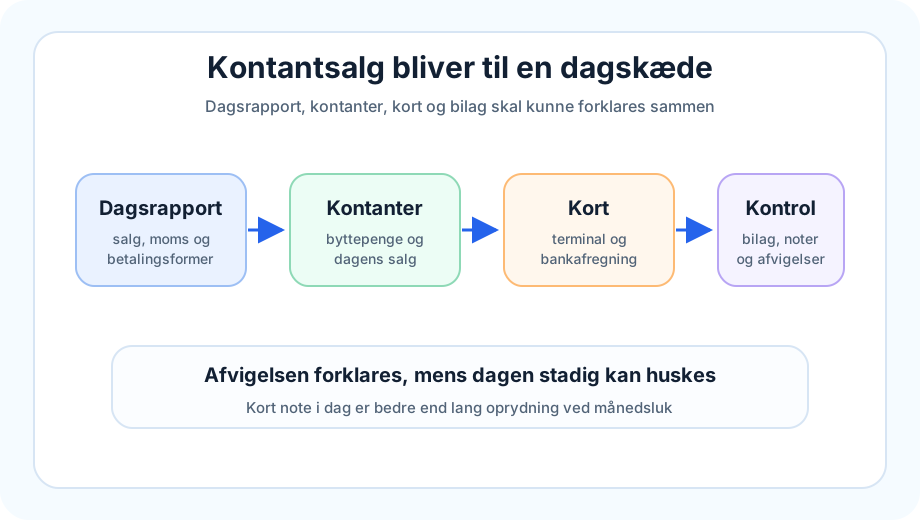
Pointen er enkel: salgsrapporten viser, hvad der er solgt, kasseoptællingen viser, hvad der fysisk ligger i kassen, og kortafregningen forklarer den del, der først rammer banken senere.
Hvad skal du have styr på?
En god kasserutine skelner mellem omsætning, betalingsmidler og kassebeholdning. Ellers kan resultatopgørelsen se rigtig ud, mens kassen stadig ikke kan forklares.
| Del | Hvorfor det betyder noget |
|---|---|
| Dagsrapport | viser salg, moms og betalingsmidler |
| Kontanter | viser hvad der fysisk skal ligge i kassen |
| Kortbetalinger | skal afstemmes mod terminal og bank |
| Bilag | forklarer udlæg eller rettelser fra kassen |
| Afvigelser | skal have en kort forklaring, mens dagen stadig kan huskes |
Eksempel på en dags kontantsalg
En butik har 1.500 kr. i samlet dagsomsætning. Dagsrapporten viser 1.050 kr. på kort og 450 kr. kontant. Der lå 300 kr. i byttepenge fra morgenstunden, og medarbejderen har betalt 40 kr. for et mindre indkøb fra kassen med kvittering. Ved lukketid bør den fysiske kasse derfor kunne forklares ud fra startbeholdning, kontantsalg og kasseudlæg.
Hvis kassen ikke stemmer, bør forskellen ikke bare føres videre. Notér beløb, dato, vagt, mulig årsag og hvem der følger op. Det gør dagsopgørelse af kasse og kortbetalinger langt hurtigere.
Typiske problemer
| Område | Typisk fejl |
|---|---|
| Optælling | beholdningen stemmer ikke med dagsrapporten |
| Bilag | små køb fra kassen mangler dokumentation |
| Kortbetalinger | terminalafregninger blandes sammen med salgsdagen |
| Moms | kontantsalg registreres uden klar opdeling |
| Opfølgning | forskelle opdages først ved månedsluk |
En enkel rutine for små virksomheder
- Gem dagsrapporten med opdeling på kontant, kort og andre betalingsformer.
- Tæl fysisk kasse og sammenhold den med forventet beholdning.
- Gem kvitteringer for kasseudlæg sammen med bilag og kvitteringer i bogføringen.
- Afstem kortbetalinger mod afregning af betalingsterminaler i bogføringen.
- Brug styring af kassebeholdning, hvis virksomheden har fast byttepengekasse.
- Tag åbne afvigelser med i månedsluk for små virksomheder.
Hvornår skal kassen tælles?
Kassen bør tælles, når dagen lukkes, når ansvar skifter, eller når der fjernes kontanter fra kassen. Hvis virksomheden kun tæller ved månedsluk, bliver forskellene sværere at forklare, og risikoen for manglende bilag stiger.
Kort fortalt
Kontanter kræver mere disciplin end mange andre betalinger. Til gengæld giver en fast dagsrutine langt bedre kontrol med salg, moms, bilag og kassebeholdning.