Un budget fixe les attentes de chiffre d’affaires, de charges et de marge. Une prévision de trésorerie montre quand l’argent entre et sort vraiment du compte bancaire. Pour une petite entreprise française, les deux doivent être lus ensemble, car une activité rentable peut quand même manquer de cash au mauvais moment.
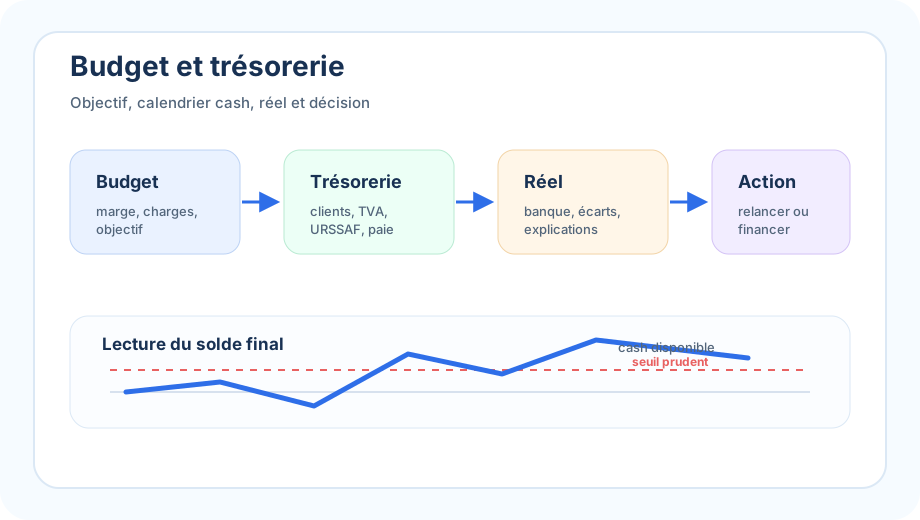
La prévision doit transformer le budget en dates concrètes: clients à encaisser, fournisseurs à payer, salaires, TVA, URSSAF, emprunts, loyers, assurances et abonnements. C’est ce calendrier qui permet d’agir avant la tension.
Budget, trésorerie et réel
| Outil | Question | Fréquence utile |
|---|---|---|
| Budget | Quel résultat voulons-nous atteindre? | annuel, puis révisé |
| Prévision de trésorerie | Le compte bancaire restera-t-il suffisant? | hebdomadaire ou mensuelle |
| Suivi réel | Pourquoi y a-t-il un écart? | à chaque clôture mensuelle |
Le budget raisonne souvent en produits et charges. La trésorerie raisonne en encaissements et décaissements. C’est la différence entre une facture émise et une facture payée.
Exemple simple
| Ligne | Avril | Mai | Juin |
|---|---|---|---|
| Solde initial | 32.000 | 24.500 | 38.000 |
| Encaissements clients | 74.000 | 88.000 | 80.000 |
| Fournisseurs et abonnements | -35.000 | -33.500 | -37.000 |
| Salaires et charges sociales | -31.000 | -31.000 | -31.000 |
| TVA, impôts, emprunts | -15.500 | -10.000 | -16.000 |
| Solde final | 24.500 | 38.000 | 34.000 |
Cet exemple montre que le mois le plus actif n’est pas toujours le plus confortable en cash. Un décalage de paiement client peut suffire à changer la lecture.
Les oublis qui créent la tension
- les clients qui payent plus tard que la date théorique
- les échéances de TVA, URSSAF, impôts et emprunts
- les salaires, primes, frais et charges récurrentes
- les achats de stock ou les sous-traitants payés avant l’encaissement client
- les abonnements qui augmentent sans décision explicite
Pour construire un modèle plus complet, lis le guide construire un plan de trésorerie et la prévision de trésorerie à 13 semaines.
Routine mensuelle
- Partir du solde bancaire réel après rapprochement.
- Replacer les factures clients selon la date d’encaissement probable.
- Ajouter fournisseurs, paie, TVA, impôts, emprunts et charges fixes.
- Comparer avec la prévision précédente.
- Décider une action: relancer, reporter une dépense, demander un acompte ou sécuriser une ligne de financement.
La routine devient plus fiable lorsque les abonnements et charges récurrentes en comptabilité sont suivis sans angle mort.
Trois scénarios utiles
| Scénario | Hypothèse | Utilité |
|---|---|---|
| Central | les clients payent comme d’habitude | pilotage courant |
| Prudent | un gros client payé avec 30 jours de retard | test du matelas de sécurité |
| Croissance | les ventes montent, les achats et salaires aussi | besoin de financement |
Le scénario prudent est souvent le plus instructif. S’il montre un solde trop bas, l’entreprise peut agir avant que le problème arrive.
En bref
Le budget donne la direction, la prévision de trésorerie donne le calendrier et le suivi mensuel transforme les écarts en décisions. C’est cette combinaison qui rend la gestion utile au quotidien.