Automatiser la comptabilité ne consiste pas à laisser le logiciel décider seul. Pour une TPE ou une PME en France, l’objectif est de réduire les tâches répétitives tout en gardant des pièces, des validations, une TVA et une piste d’audit faciles à expliquer.
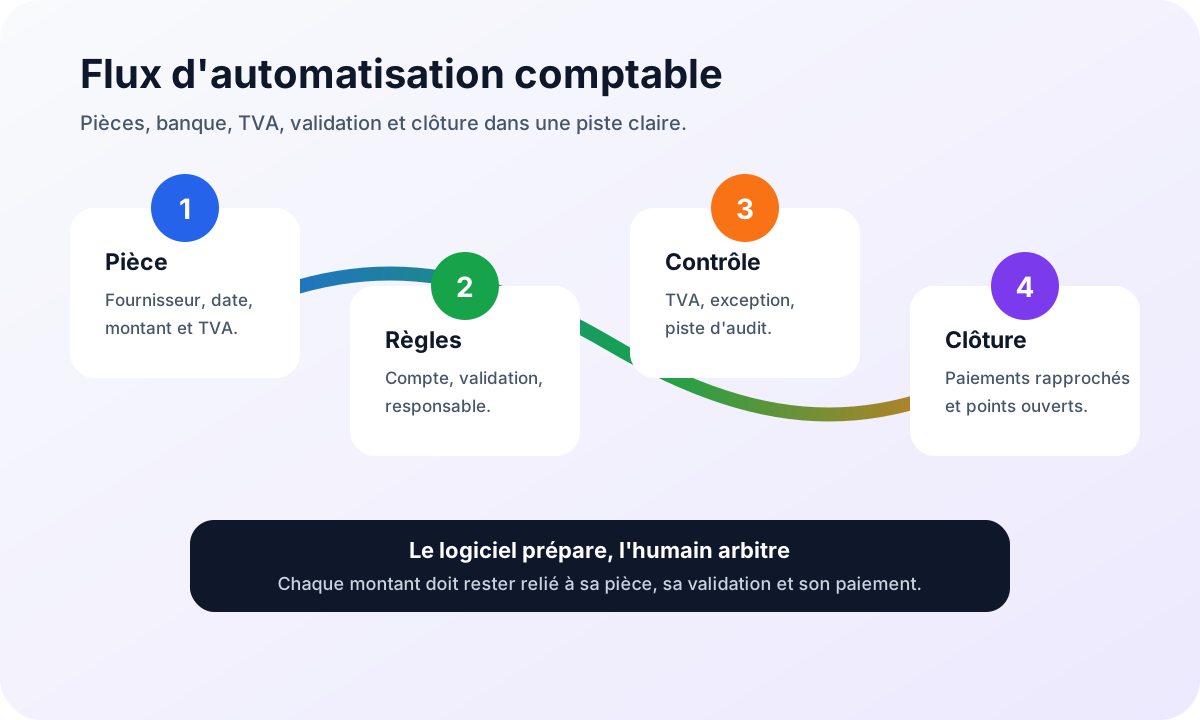
L’automatisation est utile lorsqu’elle supprime des répétitions sans masquer la logique comptable. Elle devient dangereuse lorsqu’elle valide trop vite des opérations mal documentées. Le bon point de départ est donc une structure simple: plan comptable propre, rôles définis, justificatifs centralisés et contrôles intégrés à la clôture.
Ce qui se prête bien à l’automatisation
| Processus | Automatisation utile | Contrôle à conserver |
|---|---|---|
| Justificatifs | OCR, classement, fournisseur, date, montant | pièce incomplète, note de frais mixte, libellé ambigu |
| Banque | import bancaire, lettrage, rapprochement | virements non identifiés, remboursements, doublons |
| TVA | proposition de code et liste d’anomalies | autoliquidation, import, correction ou cas sectoriel |
| Achats | circuit de validation, seuils, responsable | dépense inhabituelle, changement de budget |
| Clôture | checklist, pièces manquantes, comptes d’attente | écritures d’ajustement et arbitrage final |
Le principe est simple: le logiciel prépare, l’humain confirme les points qui demandent du jugement.
Mettre en place sans créer de chaos
- Nettoyer les fournisseurs, clients et comptes rarement utilisés.
- Vérifier le plan comptable.
- Décider qui dépose, qui valide et qui corrige.
- Automatiser d’abord les opérations récurrentes et bien documentées.
- Contrôler les nouvelles règles pendant la clôture mensuelle pour petites entreprises.
Cette progression évite le piège classique: gagner du temps à la saisie, puis le perdre en corrections à la fin du mois.
Exemple: facture fournisseur récurrente
Une société de services reçoit chaque mois une facture d’abonnement logiciel. Le logiciel peut lire le PDF, reconnaître le fournisseur, proposer le compte, rattacher la pièce et préparer le rapprochement avec le paiement bancaire.
| Étape | Résultat attendu |
|---|---|
| Réception | la facture arrive dans le dossier comptable |
| Lecture | fournisseur, date, montant et TVA sont proposés |
| Validation | le responsable confirme le coût et le service rendu |
| Comptabilisation | l’écriture est créée avec la pièce attachée |
| Rapprochement | le paiement est rapproché et l’écart éventuel signalé |
La valeur ne vient pas seulement du gain de temps. Elle vient aussi du fait que chaque montant peut être relié à son document, à son approbation et à son paiement.
Ce qu’il faut encore revoir humainement
Les cas exceptionnels, les régularisations inhabituelles, les questions de TVA, les opérations avec plusieurs établissements et les corrections de clôture demandent encore du jugement. L’automatisation ne remplace pas la décision comptable; elle doit isoler les points à revoir.
Pour passer de la théorie à la pratique, consultez automatiser la comptabilité de son entreprise, rapprochement bancaire automatique et journal des modifications en comptabilité informatisée.
Mesurer le vrai bénéfice
La meilleure automatisation n’économise pas seulement des clics. Elle limite les doubles saisies, les oublis et les retours en arrière en fin de mois. Suivez notamment:
- le taux de propositions correctes dès le premier passage
- le nombre de pièces manquantes avant clôture
- les paiements non rapprochés après quelques jours
- les corrections de TVA après revue
- les questions restantes pour l’expert-comptable
Si ces indicateurs baissent, l’automatisation améliore vraiment le contrôle. S’ils stagnent, il faut revoir les données, les rôles ou le plan comptable avant d’ajouter de nouvelles règles.
La bonne suite
Après les premiers gains, reliez l’automatisation à la préparation de la facture électronique et au tableau de bord du logiciel comptable. L’objectif n’est pas une comptabilité invisible, mais une comptabilité plus lisible, plus rapide et plus facile à contrôler.