Eigenverbrauch in der Umsatzsteuer berechnen und buchen
Eigenverbrauch macht den Vorsteuerabzug rückgängig, wenn etwas aus dem Unternehmen privat verwendet wird. Besteuert wird der Einkaufspreis oder der Kostenanteil, nicht der Verkaufspreis.
Eigenverbrauch ist der umsatzsteuerliche Ausgleich dafür, dass ein Unternehmer etwas privat verwendet, für das er zuvor Vorsteuer abgezogen hat. Das Umsatzsteuergesetz stellt die Entnahme eines Gegenstandes deshalb einer Lieferung gegen Entgelt gleich und die private Nutzung einer sonstigen Leistung. Gebucht wird in der Regel Privat an Eigenverbrauch und Umsatzsteuer, bemessen vom Einkaufspreis oder von den anteiligen Kosten zum Zeitpunkt der Entnahme.
Eigenverbrauch und Privatentnahme werden oft verwechselt. Die Privatentnahme ist der ertragsteuerliche Vorgang: Das Eigenkapital sinkt, der Gewinn nicht. Der Eigenverbrauch ist die umsatzsteuerliche Folge und betrifft nur einen Teil der Entnahmen. Wer Geld vom Geschäftskonto überweist, tätigt eine Privatentnahme, aber keinen Eigenverbrauch.
Wann liegt Eigenverbrauch vor?
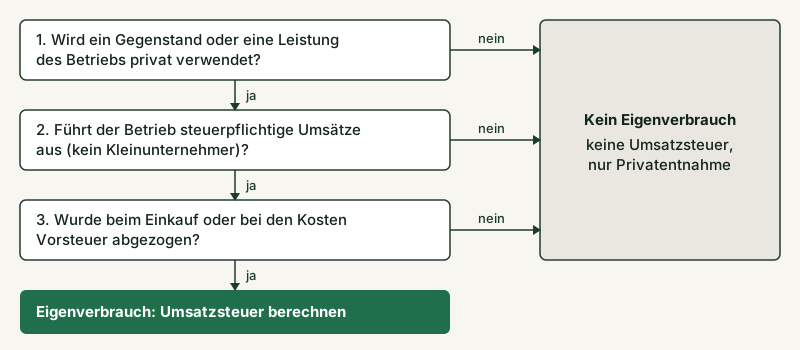
Das Gesetz kennt drei Fälle:
| Fall | Rechtsgrundlage | Typisches Beispiel |
|---|---|---|
| Entnahme eines Gegenstandes | § 3 Abs. 2 UStG | Händlerin nimmt Ware für den Haushalt mit, Tischler baut mit Betriebsholz ein privates Regal |
| Private Verwendung eines Gegenstandes oder unentgeltliche Leistung | § 3a Abs. 1a UStG | Betriebsanhänger für den privaten Umzug, Mitarbeiter arbeitet beim Chef zu Hause |
| Ertragsteuerlich nicht abzugsfähige Ausgaben | § 1 Abs. 1 Z 2 lit. a UStG | Aufwendungen, die überwiegend die Lebensführung betreffen |
Unter die Entnahme fallen nach § 3 Abs. 2 UStG auch Gegenstände für den Bedarf des Personals, sofern keine Aufmerksamkeiten vorliegen, und unentgeltliche Zuwendungen. Ausgenommen sind Geschenke von geringem Wert und Warenmuster für Zwecke des Unternehmens.
Die entscheidende Voraussetzung: Vorsteuerabzug
Die Entnahme wird nur besteuert, wenn der Gegenstand oder seine Bestandteile zum vollen oder teilweisen Vorsteuerabzug berechtigt haben. Daraus folgen drei praktische Regeln:
- Ware von privat gekauft, ohne Umsatzsteuer: Die spätere Entnahme löst keinen Eigenverbrauch aus. Wurden danach vorsteuerentlastete Teile eingebaut, sind diese Bestandteile zu besteuern.
- Pkw und Kombi: Für sie steht grundsätzlich kein Vorsteuerabzug zu, deshalb entsteht für die private Nutzung auch kein Eigenverbrauch. Der Privatanteil ist dann nur ertragsteuerlich zu kürzen, siehe Firmen-Pkw und Privatnutzung. Bei vorsteuerabzugsberechtigten Fahrzeugen wie Kastenwagen oder Kleinbussen ist die Privatnutzung dagegen Eigenverbrauch.
- Kleinunternehmer: Wer die Kleinunternehmerregelung anwendet, zieht keine Vorsteuer ab und führt auch auf Entnahmen keine Umsatzsteuer ab.
Bewirtungskosten, die bei der Einkommensteuer nur zur Hälfte abzugsfähig sind, unterliegen nicht dem Eigenverbrauch. Die Details zu allen Fallgruppen fasst das Unternehmensserviceportal zum Eigenverbrauch zusammen.
Bemessungsgrundlage: Was wird besteuert?
Besteuert wird nicht der Preis, den ein Kunde zahlen würde. § 4 Abs. 8 UStG legt eigene Werte fest:
| Vorgang | Bemessungsgrundlage |
|---|---|
| Entnahme eines Gegenstandes | Einkaufspreis zuzüglich Nebenkosten, mangels Einkaufspreis die Selbstkosten, jeweils im Zeitpunkt der Entnahme |
| Private Verwendung, unentgeltliche Leistung | die auf die Ausführung entfallenden Kosten |
| Nicht abzugsfähige Ausgaben | die nicht abzugsfähigen Ausgaben selbst |
Maßgeblich ist also der Wiederbeschaffungspreis am Tag der Entnahme, nicht der historische Einkaufspreis. Bei einem gebrauchten Gerät ist das der Preis, den Sie für ein gleichartiges gebrauchtes Gerät zahlen müssten. Bei der Nutzungsentnahme zählen nur Kosten, die mit Vorsteuer belastet waren. Versicherung, Kfz-Steuer oder Löhne für den Fahrer gehören bei der privaten Verwendung eines Gegenstandes nicht dazu.
Der Steuersatz ist derselbe wie bei einem Verkauf: der Normalsteuersatz für die meisten Gegenstände, ein ermäßigter Satz etwa für Bücher. Welche Sätze gelten, steht in der Übersicht der Umsatzsteuersätze.
Eigenverbrauch buchen: drei Beispiele
Warenentnahme zum Normalsteuersatz
Ein Tischler entnimmt Holz und Beschläge für ein privates Möbelstück. Der aktuelle Einkaufspreis liegt bei 600 Euro netto.
| Soll | Haben | Betrag in Euro |
|---|---|---|
| Privat | 720,00 | |
| Eigenverbrauch 20 % | 600,00 | |
| Umsatzsteuer | 120,00 |
Entnommen wird das Material. Die private Arbeitszeit des Inhabers bleibt außer Ansatz.
Entnahme zum ermäßigten Satz
Eine Buchhändlerin entnimmt im Monat Bücher mit einem Einkaufswert von 330 Euro netto. Bei 10 % Umsatzsteuer ergibt das 33 Euro.
| Soll | Haben | Betrag in Euro |
|---|---|---|
| Privat | 363,00 | |
| Eigenverbrauch 10 % | 330,00 | |
| Umsatzsteuer | 33,00 |
Entnimmt sie auch Papierwaren oder Spiele zum Normalsteuersatz, werden diese getrennt aufgezeichnet. Wer laufend entnimmt, etwa im Lebensmittelhandel oder in der Gastronomie, führt am besten eine einfache Liste an der Kassa und bucht einmal im Monat die Summe je Steuersatz.
Private Nutzung eines vorsteuerabzugsberechtigten Fahrzeugs
Ein Installateur nutzt seinen Kastenwagen laut Fahrtenbuch zu 10 % privat. Die vorsteuerbelasteten Jahreskosten (Abschreibung, Treibstoff, Service, Reifen) betragen 9.000 Euro netto.
| Rechenschritt | Betrag in Euro |
|---|---|
| Vorsteuerbelastete Kosten | 9.000,00 |
| davon privat 10 % | 900,00 |
| Umsatzsteuer 20 % | 180,00 |
Gebucht wird Privat 1.080,00 an Eigenverbrauch 900,00 und Umsatzsteuer 180,00. Viele Betriebe buchen monatlich einen Schätzwert und stellen am Jahresende anhand des Fahrtenbuchs richtig.
Eigenverbrauch in UVA und Jahreserklärung
Eigenverbrauch gehört zu den steuerbaren Umsätzen des Voranmeldungszeitraums, in dem entnommen wurde. Im Formular der Umsatzsteuervoranmeldung wird er gesondert angeführt und fließt in die Bemessungsgrundlage des jeweiligen Steuersatzes ein. Eine Rechnung an sich selbst ist nicht nötig. Als Buchungsbeleg dient ein Eigenbeleg mit Datum, Bezeichnung, Menge, Wert und Steuersatz.
In der Einnahmen-Ausgaben-Rechnung wird die Entnahme zusätzlich als Betriebseinnahme erfasst, damit der zuvor abgesetzte Einkauf neutralisiert ist. Ertragsteuerlich gilt dabei der Teilwert, umsatzsteuerlich der Wiederbeschaffungspreis. In der Praxis liegen beide Werte bei Handelsware meist nahe beieinander.
Eigenverbrauch in der GmbH
Eine GmbH hat keine Privatsphäre, kann aber trotzdem Eigenverbrauch auslösen: wenn sie Gegenstände unentgeltlich an Gesellschafter oder für den Bedarf des Personals abgibt. Gebucht wird dann nicht gegen ein Privatkonto, sondern gegen das Verrechnungskonto des Gesellschafters oder als Personalaufwand. Bei Gesellschaftern ist zusätzlich zu prüfen, ob eine verdeckte Ausschüttung vorliegt, siehe Gewinnausschüttung in der GmbH.
Häufige Fehler
- Eigenverbrauch wird vom Verkaufspreis statt vom Einkaufspreis berechnet und damit zu hoch angesetzt.
- Für die Privatnutzung eines Pkw ohne Vorsteuerabzug wird Umsatzsteuer abgeführt, die gar nicht geschuldet ist.
- Entnahmen zu 10 % und 20 % werden in einer Summe gebucht.
- Der Eigenverbrauch wird nur einmal im Jahr geschätzt, ohne Aufzeichnungen, die die Schätzung tragen.
- Die Entnahme eines Anlageguts wird im Anlagenverzeichnis ausgebucht, die Umsatzsteuer aber vergessen.
Aufzeichnungen, die bei einer Prüfung halten
- Eine laufende Entnahmeliste je Steuersatz, bei täglichen Entnahmen direkt an der Kassa.
- Für Fahrzeuge und Geräte ein Fahrtenbuch oder eine nachvollziehbare Aufteilung.
- Ein Eigenbeleg je Monat, der die Summen in die Buchhaltung trägt.
- Die Abstimmung von Eigenverbrauchskonto und UVA beim Monatsabschluss, wie in Abstimmung des Umsatzsteuerkontos beschrieben.
Eigenbelege lassen sich wie jeder andere Beleg in Nexbal hochladen, die KI füllt die Buchung vor, und Sie geben sie frei. Nexbal startet in Österreich: An der Beta teilnehmen und 30 Tage kostenlos testen.