Das Schweizer Recht schreibt kein bestimmtes Kassensystem vor. Es gibt weder eine Registrierkassenpflicht noch eine vorgeschriebene technische Sicherheitseinrichtung. Die Anforderungen ergeben sich aus der allgemeinen Buchführungspflicht: Jeder Geschäftsfall braucht einen Beleg, und die Bücher müssen vollständig, wahr und nachprüfbar sein (Art. 957a OR). Gerade bei Bargeld schaut die Steuerverwaltung bei einer Prüfung genau hin.
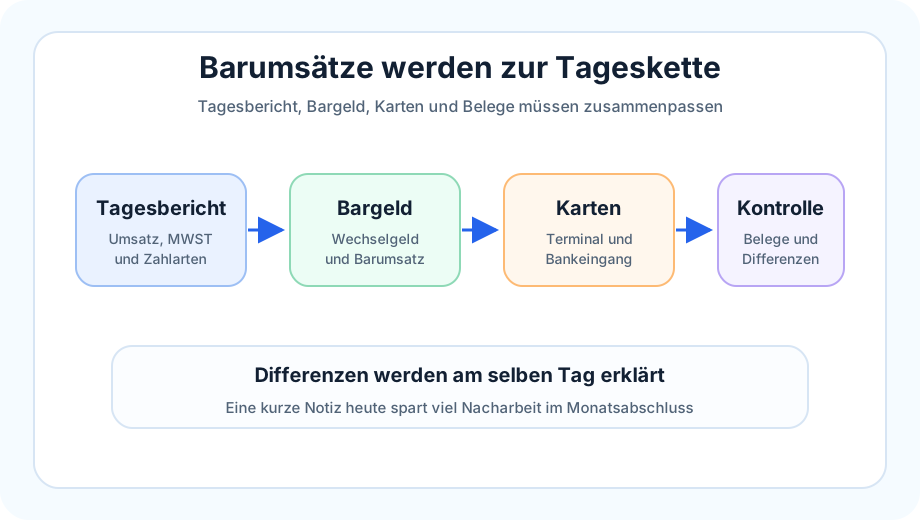
Drei Belege für jeden Verkaufstag
| Beleg | Inhalt | Wofür |
|---|---|---|
| Tagesbericht (Z-Bon) des Kassensystems | Umsatz nach MWST-Satz und Zahlungsart | Erlösbuchung |
| Kassenbuch | Anfangsbestand, Einnahmen, Ausgaben, Endbestand | Nachweis des Bargeldes |
| Einzahlungsbeleg | Bareinzahlung auf Bank oder PostFinance | Übertrag von 1000 auf 1020 |
Wer ohne elektronische Kasse arbeitet, etwa an einem Marktstand, führt das Kassenbuch von Hand und hält jeden Verkauf mit Quittungsblock oder Strichliste fest. Wie ein Kassenbuch aufgebaut ist, zeigt der Beitrag Kassenbuch führen in der Schweiz.
Buchungen im Überblick
| Geschäftsfall | Soll | Haben |
|---|---|---|
| Barverkauf laut Tagesbericht | 1000 Kasse | 3200 Handelserlöse und 2200 Umsatzsteuer |
| Kartenverkauf laut Tagesbericht | 1045 Kreditkarten/Debitkarten | 3200 Handelserlöse und 2200 Umsatzsteuer |
| Barauslage für Büromaterial | 6500 Verwaltungsaufwand und 1171 Vorsteuer | 1000 Kasse |
| Bareinzahlung auf das Bankkonto | 1020 Bankguthaben | 1000 Kasse |
Das Konto 1000 Kasse darf nie einen negativen Saldo zeigen. Ein Minus bedeutet, dass Ausgaben verbucht wurden, für die es kein Bargeld gab, oder dass Einnahmen fehlen.
MWST-Sätze im Tagesbericht trennen
Ein Detailhändler mit Lebensmitteln und Non-Food verkauft zu 2,6 % und 8,1 %. Ein Restaurant mit Take-away hat Konsum vor Ort zu 8,1 % und Mitnahme von Lebensmitteln zu 2,6 %. Das Kassensystem muss diese Sätze pro Artikel kennen, damit der Tagesbericht die Umsätze getrennt ausweist. Rechnen Sie mit der Saldosteuersatzmethode ab, buchen Sie den Umsatz brutto und berechnen die Steuer auf dem Gesamtumsatz mit Ihrem bewilligten Saldosteuersatz. Die aktuellen Sätze nennt die ESTV.
Beispiel: Bäckerei in Bern
| Position | CHF |
|---|---|
| Wechselgeld am Morgen | 400.00 |
| Barumsatz laut Z-Bon | 1'180.00 |
| Barauslage Reinigungsmittel mit Quittung | –24.50 |
| Soll-Bestand am Abend | 1'555.50 |
| Gezählter Bestand | 1'553.50 |
| Differenz | –2.00 |
Die Differenz von 2 CHF wird mit Notiz im Kassenbuch festgehalten und als Kassendifferenz gebucht. Am nächsten Morgen bringt die Filialleiterin 1'100 CHF zur Bank und lässt 453.50 CHF als Wechselgeld in der Kasse. Wie Sie Differenzen behandeln, beschreibt der Ratgeber zu Kassenbestand und Barkassenkontrolle.
Häufige Fehler bei Barumsätzen
- Barausgaben ohne Quittung, etwa Trinkgelder an Lieferanten oder kleine Einkäufe
- Privatentnahmen des Inhabers direkt aus der Kasse, ohne Beleg und ohne Buchung auf das Privatkonto
- Einzahlungen auf die Bank, die als Umsatz statt als Geldtransfer gebucht werden
- Bargeld aus mehreren Kassen oder Filialen in einem einzigen Kassenkonto
Grössere Barzahlungen sind in der Schweiz zulässig. Händler, die mehr als 100'000 CHF in bar entgegennehmen, unterstehen jedoch Sorgfaltspflichten nach dem Geldwäschereigesetz. Wie der Abend mit Karten und Bargeld abgeschlossen wird, zeigt der Tagesabschluss von Kasse und Kartenzahlungen; die Terminalseite erklärt der Beitrag Kartenabrechnungen und Terminalumsätze.