Jos yrityksellä on kassa tai käteismyyntiä, kirjanpito ei saa nojata pelkkään pankkitiliin. Myynti voi syntyä tänään, korttiraha tulla pankkiin vasta myöhemmin ja pieni käteiserä jäädä kassalaatikkoon seuraavaa päivää varten. Siksi kassan kirjanpito tarvitsee oman päiväkohtaisen rutiinin.
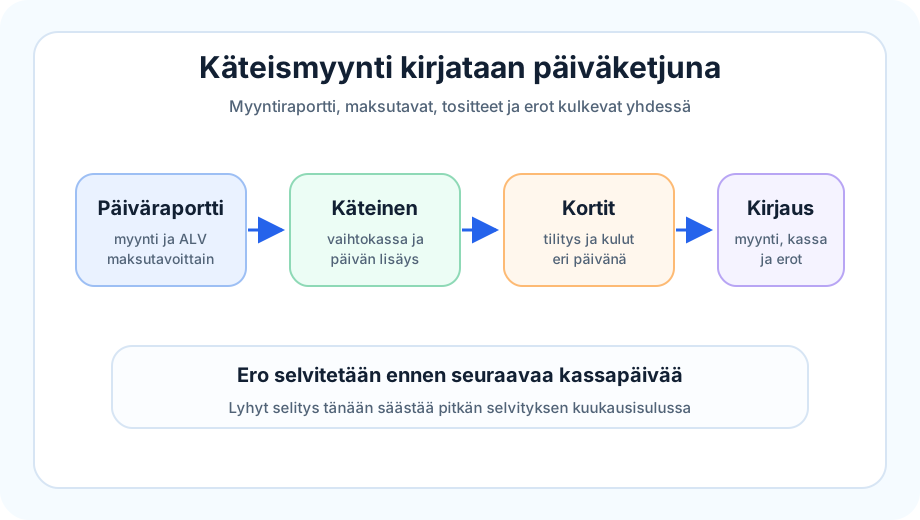
Tärkein ajatus on yksinkertainen: päivän myynti kirjataan myyntiraportin perusteella, maksutavat täsmäytetään erikseen ja poikkeamat selitetään ennen kuin seuraava päivä sekoittuu mukaan.
Mitä käteismyynnissä pitää seurata?
Käteismyynnissä seurataan vähintään myynnin määrää, maksutapaa, ALV-käsittelyä, kassaan jäävää vaihtorahaa ja mahdollisia kassasta maksettuja pieniä kuluja. Jos nämä tiedot eivät kulje yhdessä, kirjanpito näyttää helposti oikealta tuloslaskelmassa mutta väärältä kassassa.
| Osa | Miksi se on tärkeä |
|---|---|
| Päiväraportti | kertoo, paljonko myyntiä syntyi ja miten se jakautui |
| Käteinen raha | näyttää, paljonko kassassa pitäisi fyysisesti olla |
| Korttimaksut | täsmäytetään tilityksiin ja pankkitiliin viiveellä |
| Tositteet | selittävät kassasta maksetut kulut ja korjaukset |
| ALV-erittely | varmistaa, että myynti päätyy oikeaan ALV-käsittelyyn |
Esimerkki päivämyynnistä
Kahvilan päiväraportti näyttää 1 200 euroa myyntiä. Siitä 850 euroa on maksettu kortilla ja 350 euroa käteisellä. Kassassa on aamulla ollut 100 euroa vaihtorahaa ja päivän lopussa kassasta lasketaan 440 euroa. Erotus ei tarkoita automaattisesti virhettä: päivän aikana kassasta on voitu maksaa 10 euron pieni hankinta, josta pitää löytyä kuitti.
Kirjanpidossa hyvä käsittely erottaa kolme asiaa toisistaan:
- päivän bruttomyynti ja ALV
- käteisen lisäys tai vähennys kassassa
- korttimaksujen tilitys, joka voi näkyä pankissa myöhemmin
Jos korttimaksuja kirjataan vasta pankin perusteella, myyntipäivä ja maksupäivä menevät helposti sekaisin. Siksi korttiosuus kannattaa sitoa erikseen oppaaseen korttimaksujen tilitykset kirjanpidossa.
Tavalliset virheet
| Alue | Mitä tapahtuu |
|---|---|
| Kassalaskenta | fyysinen raha ei täsmää päivän raporttiin |
| Korttimaksut | pankkiin tullut nettotilitys kirjataan suoraan myynniksi |
| Tositteet | kassasta maksettu pieni kulu jää ilman dokumentaatiota |
| ALV | myynnin jakautuminen verokantoihin jää raportin taakse |
| Seuranta | erot huomataan vasta kuukausisulussa |
Toimiva rutiini pienelle yritykselle
- Tallenna päivän kassaraportti ja maksutapaerittely.
- Laske fyysinen käteinen ja vertaa sitä odotettuun kassasaldoon.
- Merkitse kassasta maksetut kulut ja liitä ne tositteisiin ja kuitteihin kirjanpidossa.
- Täsmäytä korttimaksut erillisen tilitysraportin avulla.
- Vie avoimet erot päiväkassan ja korttimaksujen täsmäytykseen.
- Tarkista kuukauden lopussa, että kassa, pankki ja ALV ovat mukana kuukausisulussa pienyritykselle.
Milloin kassaa kannattaa tarkistaa?
Kassa kannattaa laskea aina, kun vastuu vaihtuu, päivä suljetaan tai kassasta otetaan rahaa muuhun käyttöön. Jos käteistä kertyy paljon, pelkkä kuukauden lopun tarkistus on liian hidas. Erojen syy unohtuu nopeasti, ja silloin pieni poikkeama muuttuu kirjanpidossa turhan suureksi selvitykseksi.
Jos yrityksellä on pysyvä vaihtokassa, lue myös käteiskassan hallinta, jossa keskitytään vastuisiin, kassalaskentaan ja erotilanteisiin.
Yhteenveto
Käteismyynti pysyy hallinnassa, kun päiväraportti, käteinen, korttimaksut, tositteet ja ALV käsitellään samassa rytmissä. Kun ero selvitetään heti, kassa ei muutu kuukauden lopussa muistipeliksi.