Korttimaksujen tilitykset kirjanpidossa voivat näyttää helpoilta, koska rahat näkyvät pankkitilillä. Todellisuudessa pankkiin tuleva summa on usein nettotilitys: siitä on voitu vähentää palvelumaksuja, palautuksia tai muita korjauksia. Jos koko pankkisuoritus kirjataan suoraan myynniksi, myynti, kulut ja ALV voivat vääristyä.
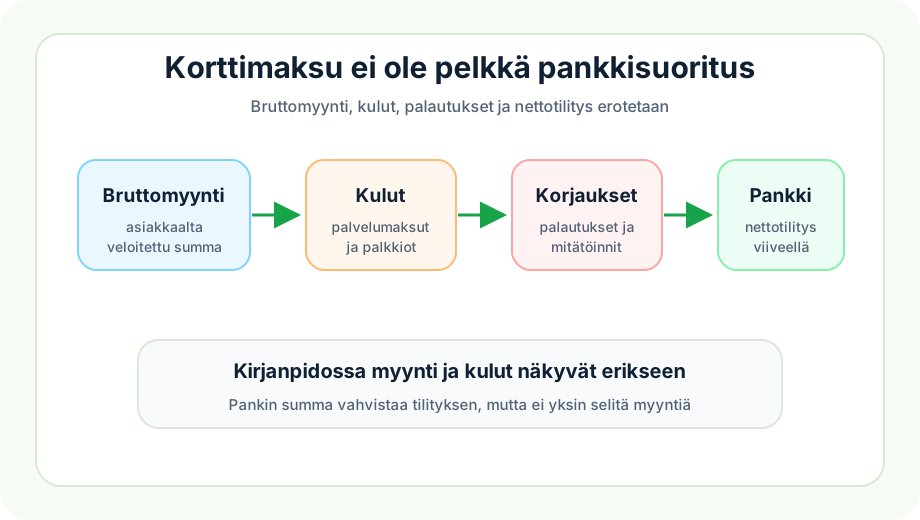
Hyvä kirjanpito seuraa korttimaksua kolmessa näkymässä: kassajärjestelmän myyntiraportissa, korttipalvelun tilitysraportissa ja pankkitilin tapahtumassa. Nämä kolme eivät aina ole samalla päivällä.
Mitä tilityksessä pitää erottaa?
| Osa | Mitä se kertoo |
|---|---|
| Bruttomyynti | asiakkaalta veloitettu myynti ennen korttikuluja |
| Palautukset | asiakkaalle hyvitetyt tapahtumat |
| Korttipalvelun kulut | maksunvälittäjän veloittamat palkkiot |
| Tilitysviive | aika myyntipäivästä pankkipäivään |
| Nettotilitys | pankkiin lopulta tuleva summa |
Esimerkki nettotilityksestä
Yritys tekee maanantaina korttimyyntiä 2 000 euroa. Korttipalvelu veloittaa palkkion ja tilittää pankkiin keskiviikkona 1 970 euroa. Kirjanpidossa 2 000 euroa kuuluu myyntiin, 30 euroa korttikuluksi ja 1 970 euroa pankkitilin suoritukseksi.
Jos kirjaat vain pankkiin tulleen 1 970 euroa myyntinä, raportit näyttävät liian pientä myyntiä ja korttikulut katoavat. Siksi korttitilitys kannattaa käsitellä omana täsmäytyksenään eikä pelkkänä pankkitapahtumana.
Missä virheitä syntyy?
| Alue | Tyypillinen ongelma |
|---|---|
| Ajankohta | myyntipäivä ja pankkipäivä sekoittuvat |
| Kulut | korttipalvelun palkkiot jäävät näkymättä |
| Palautukset | hyvitykset kirjautuvat ilman yhteyttä alkuperäiseen myyntiin |
| Useat maksupäätteet | tilityksiä ei jaeta toimipaikan tai päätteen mukaan |
| Dokumentointi | tilitysraportti puuttuu, vaikka pankkisuoritus näkyy |
Käytännön toimintamalli
- Tarkista päivän korttimyynti osana päiväkassan ja korttimaksujen täsmäytystä.
- Nouda korttipalvelun tilitysraportti ja säilytä se tositteiden ja kuittien kirjanpidossa kanssa.
- Kirjaa myynti bruttoperusteisesti silloin, kun myyntiraportti antaa siihen riittävät tiedot.
- Kirjaa palvelumaksut omalle kulutilille, jotta korttimaksamisen kustannus näkyy.
- Täsmäytä pankkiin tullut nettosumma oppaan pankkitilin täsmäytys pienyrityksessä mukaisesti.
- Nosta avoimet tilityserot kuukausisulkuun pienyritykselle.
Milloin tarvitaan tarkempi seuranta?
Tarkempi seuranta on hyödyllinen, jos yrityksellä on useita toimipaikkoja, useita maksupäätteitä tai paljon palautuksia. Silloin tilitys kannattaa kohdistaa päivään, toimipaikkaan ja maksukanavaan. Muuten pankkitili täsmää ehkä kokonaisuutena, mutta et tiedä, mistä erot syntyvät.
Jos korttimaksut liittyvät käteismyyntiin, kokonaiskuva alkaa oppaasta kassa ja käteismyynti kirjanpidossa.
Yhteenveto
Korttimaksujen tilitys on luotettava vasta, kun bruttomyynti, palvelumaksut, palautukset ja pankkiin tullut nettosumma voidaan selittää samalla raportilla. Kun tämä tehdään säännöllisesti, korttimaksut eivät sotke myyntiä tai kuukausisulkua.